
はじめに
経営幹部の報酬設計は、採用競争力とリテンション(定着率)の両方を左右する経営課題です。 しかし、多くの企業では「前任者と同じ水準」「候補者の希望額に合わせる」といった場当たり的な決め方をしています。 その結果、入社後のモチベーション低下や、短期離職につながるケースが少なくありません。
この記事では、経営幹部の報酬設計に必要な固定報酬・変動報酬・株式報酬の3つの柱を体系的に解説します。 報酬パッケージの全体設計から各要素のバランスまで、 採用と定着の両面で成果を出す報酬設計 の考え方をお伝えします。
この記事のポイント
- 報酬設計は「固定・変動・株式」の3層構造で考えることで合理的な意思決定ができる
- 変動報酬の比率と評価指標の設計が、幹部の行動を大きく左右する
- 株式報酬は中長期のリテンション施策として、上場・非上場を問わず活用の幅が広がっている
報酬設計の全体像──3層構造で考える
報酬パッケージとは何か
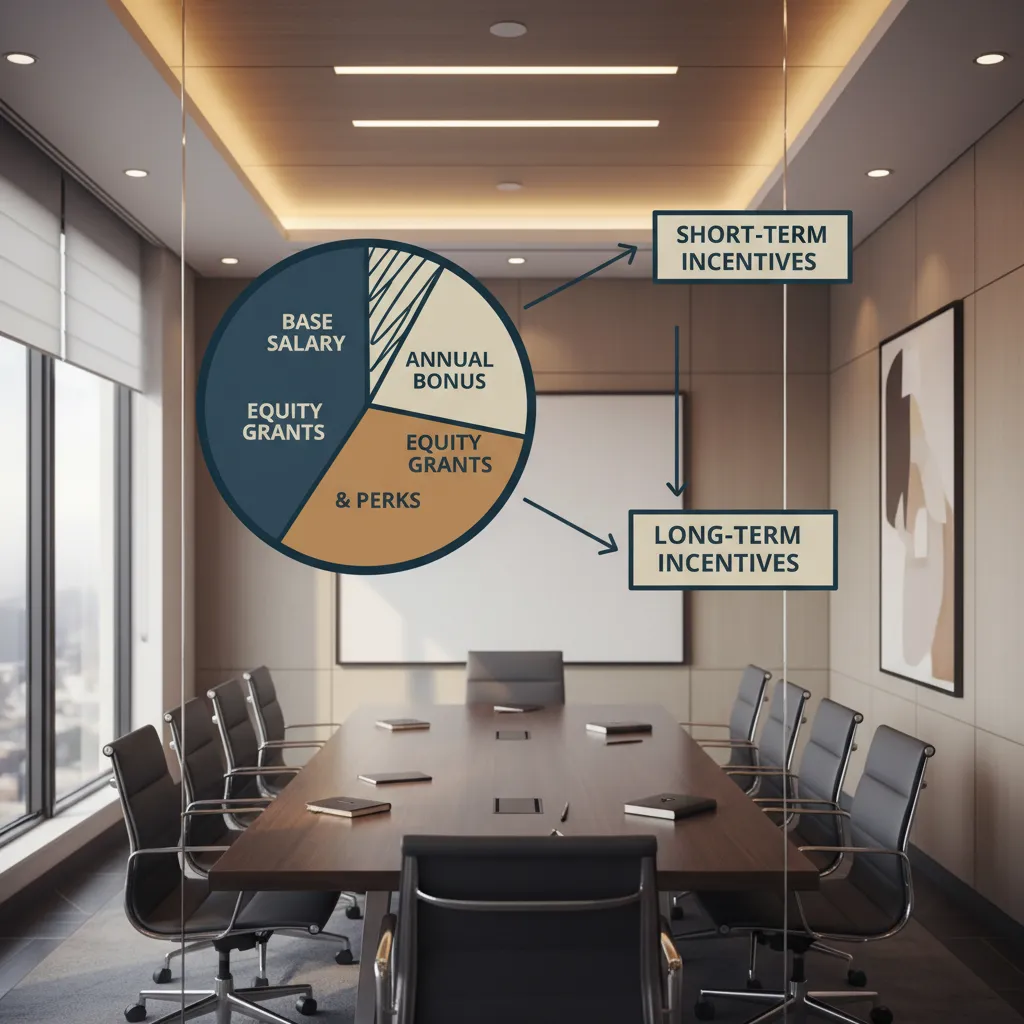
経営幹部の報酬パッケージとは、基本給(固定報酬)、業績連動賞与(変動報酬)、株式報酬(中長期インセンティブ)を組み合わせた総合的な報酬体系です。 この3つの要素をどのようなバランスで設計するかが、経営者の意思決定そのものです。
採用現場で実際に見てきた経験からいえば、報酬交渉が難航する最大の原因は「パッケージの全体像を提示できていないこと」です。 年収の総額だけを議論するのではなく、 各要素の役割と設計意図を候補者に明確に説明できる企業 は、交渉がスムーズに進みます。
固定・変動・株式の役割分担
| 要素 | 役割 | 対象期間 | 設計のポイント |
|---|---|---|---|
| 固定報酬 | 生活基盤の安定・市場競争力の確保 | 月次 | 市場水準との比較で決定 |
| 変動報酬 | 短期業績への動機づけ | 半期〜年次 | KPI設計と連動比率が鍵 |
| 株式報酬 | 中長期コミットメント・リテンション | 3〜5年 | ベスティング条件の設計 |
この3層のバランスは、企業のステージや戦略によって異なります。 スタートアップでは株式報酬の比率を高く、安定成長企業では固定報酬を手厚くするのが一般的です。
固定報酬の設計──市場水準と自社戦略の両立
報酬水準の決め方
固定報酬の水準を決める際に最も重要なのは、市場データとの比較です。 同業界・同規模・同ポジションの報酬水準を把握したうえで、自社がどのポジショニングを取るかを経営判断として決定します。
経営人材の採用成功条件でも触れていますが、報酬条件だけで候補者を口説くことには限界があります。 一方で、市場水準から大きく乖離していると、候補者プールそのものが狭まります。
固定報酬設計の3つの原則
- 市場50〜75パーセンタイル を基準とし、自社の採用競争力に応じて調整する
- 役割の難易度と責任範囲に応じた社内等級を設定し、既存幹部との公平性を担保する
- 年次改定のルールを事前に明示し、入社後の不満を防ぐ
エグゼクティブ採用の報酬交渉では、「固定報酬は市場水準を保証しつつ、変動報酬で上積みできる」という設計が候補者に安心感を与えます。
変動報酬の設計──行動を変えるインセンティブ
変動報酬比率の考え方
変動報酬が報酬パッケージ全体に占める比率は、ポジションの性質によって異なります。 事業責任者(P/L責任者)であれば30〜50%、管理部門の責任者であれば15〜25%が一般的な目安です。
比率が低すぎると業績へのコミットメントが弱まり、高すぎると短期志向に偏るリスクがあります。 MK2の経営人材紹介において報酬設計を支援する際も、 「この比率設定が幹部のどのような行動を促すか」 を経営者と議論することを重視しています。
評価指標(KPI)の設計
変動報酬の効果を最大化するには、評価指標の設計が鍵を握ります。
- 財務指標 (売上・営業利益・EBITDA等)と 非財務指標 (顧客満足度・従業員エンゲージメント等)を組み合わせる
- 個人目標と全社目標のウェイトを明確にする(例:個人60%・全社40%)
- 評価期間と支払いタイミングを事前に定め、透明性を確保する
人的資本経営×IPOの観点からも、非財務指標を報酬に組み込む企業は投資家からの評価が高まる傾向にあります。
支給条件の設計で注意すべき点
変動報酬には「在籍条件」や「クローバック条項」(不正発覚時の返還義務)を設定することが推奨されます。 特に上場企業では、コーポレートガバナンス・コードにおいても報酬設計の透明性と合理性が求められています。
株式報酬の活用──中長期のコミットメントを引き出す
株式報酬の種類と特徴
株式報酬は、経営幹部の中長期的なコミットメントを引き出すための重要な手段です。 主な種類は以下のとおりです。
- ストックオプション(SO) :あらかじめ定めた価格で自社株を購入できる権利。スタートアップで多く活用される
- 譲渡制限付株式(RS) :一定期間の在籍を条件に株式を付与する制度。上場企業で導入が増加中
- 業績連動型株式報酬(PS) :業績目標の達成度に応じて付与株数が変動する。中長期の業績向上に直結する
上場企業と非上場企業での活用法
上場企業では、東京証券取引所のコーポレートガバナンス・コードに関する報告書を参考に、株式報酬の開示が進んでいます。
非上場企業やスタートアップでも、信託型SOやファントムストック(仮想株式)など、柔軟な設計手法が広がっています。 経営幹部の採用支援の現場では、非上場企業が株式報酬を組み合わせることで、大手企業からの転職者を獲得した事例もあります。
ベスティング条件の設計
株式報酬のリテンション効果を最大化するには、ベスティング(権利確定)条件の設計が重要です。
- 段階的ベスティング :4年間で毎年25%ずつ権利確定するのが標準的
- クリフ条項 :入社後1年間は権利確定しない「崖」を設けることで、短期離職を防止する
- 業績条件付き :在籍だけでなく、一定の業績達成を権利確定の条件に加える
よくある質問
Q. 経営幹部の報酬はどの程度まで開示すべきですか?
上場企業の場合、年間報酬1億円以上の役員は個別開示が義務づけられています。 それ以外でも、報酬の決定方針や構成比率は統合経営支援の一環として、指名報酬委員会等を通じて説明責任を果たすことが求められます。 非上場企業でも、候補者への透明性ある説明が採用成功の鍵です。
Q. 報酬水準を上げずに優秀な幹部を採用できますか?
可能ですが、報酬以外の魅力を明確に言語化する必要があります。 ミッションの面白さ、裁量権の大きさ、株式報酬による将来的なアップサイドなど、 トータルリワード(総合報酬)の視点 で提案することが重要です。 年収800万→1200万の転職戦略でも解説していますが、候補者は年収だけでなくキャリア全体の価値を見ています。
Q. 変動報酬の比率が高すぎるとどのようなリスクがありますか?
短期的な数字の追求に偏り、中長期的な組織づくりや人材育成が後回しになるリスクがあります。 また、業績が低迷した際に報酬が大幅に下がることで、優秀な人材の流出につながる可能性もあります。 固定報酬で生活基盤を保証し、変動報酬は「プラスαのインセンティブ」として位置づける設計が安定的です。
まとめ
経営幹部の報酬設計は、固定報酬・変動報酬・株式報酬の3層構造を理解し、自社の経営戦略と採用市場の実態に合わせてバランスを最適化することが重要です。 報酬パッケージの全体像を明確に設計し、候補者に論理的に説明できる企業は、採用競争力とリテンションの両方で優位に立てます。
MK2(エムケーツー)では、経営幹部・プロフェッショナル人材の紹介に加え、報酬パッケージの設計や交渉支援も行っています。 「報酬設計をどう見直すべきか」「候補者への提示条件を整理したい」とお考えの経営者・人事責任者の方は、まずはお気軽にお問い合わせください。
関連記事
ISO 30414の人的資本開示指標──測定・活用を始める実務ガイド
ISO 30414は11領域69指標で人的資本を可視化する国際規格です。2025年改訂で14の要求事項指標が新設されました。中小企業が既存データから測定を始める実務ステップを解説します。
ISO 30201とは?人的資本マネジメントシステムの要点と企業が今やるべきこと
ISO 30201は2026年6月に発行された人的資本マネジメントシステムの国際規格です。ISO 14001と同じPDCA構造を持つこの認証規格の12領域と、企業が今すぐ着手すべきステップを解説します。
リファレンスチェック実務──経営人材採用での活用法
経営人材採用におけるリファレンスチェックの進め方を、質問例・推薦者選定・法的注意点まで網羅的に解説。面接だけでは見抜けないリーダーシップの実像を把握する実務ガイドです。